Когда разворот? Факторы, способные поддержать рынок акций в 2026 г.
Для российского рынка акций год складывается непросто. Из‑за падения котировок оценки многих эмитентов оказались на крайне низких фундаментальных значениях.
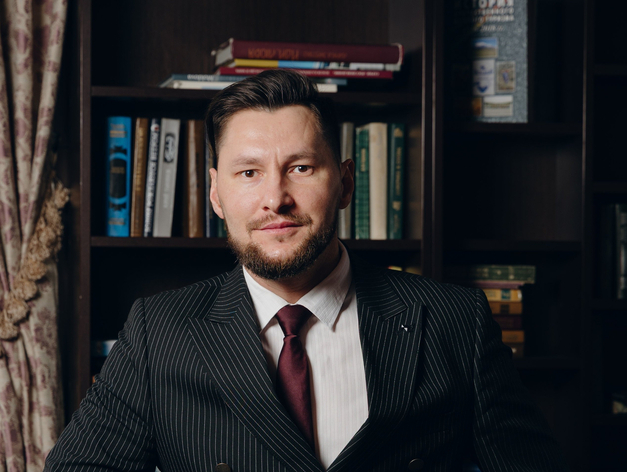
О том, какие факторы способны выступить драйверами восстановления рынка и какие сегменты могут первыми отреагировать на улучшение конъюнктуры, делится Рузиль Хабибуллин, исполнительный директор УК «Альфа‑Капитал» в Казани.
Российский рынок акций испытывает давление
Хотя старт года сопровождался умеренным ростом, уже весной динамика рынка сменилась на нисходящую — и в последующие месяцы давление сохранялось. Летом индекс Мосбиржи опускался до минимальных значений, не наблюдавшихся с марта 2023 г.
Среди ключевых причин — охлаждение экономики, наблюдающееся после роста в 2023-2024 гг. Как свидетельствуют данные Минэкономразвития, за первые шесть месяцев текущего года ВВП России вырос на 0,6%.
Трансформируются и подходы бизнеса. Компании уменьшают затраты и не спешат расширять производства. В сложившихся условиях инвесторы сдержанно оценивают возможности компаний демонстрировать сильные финансовые результаты.
Еще один фактор — жесткая денежно-кредитная политика ЦБ. Хотя ставка заметно снизилась и по итогам заседания в июле 2026 года составила 14%, 11 сентября регулятор принял решение сохранить ключевую ставку, впервые с весны прошлого года прервав цикл смягчения ДКП. Для компаний она все еще означает сравнительно дорогие заемные средства, высокую стоимость обслуживания долга и меньшую привлекательность новых инвестиционных проектов.
Дополнительный фактор, который влияет на рынок, — крепкая национальная валюта. На долю экспортеров приходится около половины в структуре индекса Мосбиржи, поэтому слабая динамика этого сегмента заметно ограничивает возможности для роста всего рынка. При этом динамика доходов нефтегазового сектора более чувствительна к колебанию курса рубля, чем к изменению цен на нефть.
Существенную роль играет и состав участников торгов. Согласно данным за июль, доля частных инвесторов в обороте акций на Московской бирже превысила 60 %. При этом розничные инвесторы острее реагируют на новостной фон и краткосрочные колебания настроений на рынке.
Российский рынок по‑прежнему восприимчив к геополитической обстановке. В условиях неопределенности инвесторы закладывают повышенную премию за риск. Поэтому даже сильные корпоративные показатели не всегда приводят к переоценке акций.
Факторы, которые могут запустить восстановление рынка
Низкие оценки компаний‑эмитентов — еще не гарантия разворота тренда, но они формируют основу для потенциального роста. Ключевым фактором восстановления выступает продолжение снижения ключевой ставки.
По мере смягчения денежно‑кредитной политики стоимость привлечения финансирования для бизнеса будет снижаться, а потребительская и инвестиционная активность — постепенно нарастать. Такой сценарий способен дать старт новому экономическому циклу и обеспечить условия для увеличения прибыли компаний.
Снижение ключевой ставки одновременно будет способствовать уменьшению доходностей ОФЗ и других инструментов, чувствительных к уровню процентных ставок. Например, когда доходность безрисковых бумаг держится на уровне 14-16 %, даже дивидендная доходность сильных компаний в 9-13 % не всегда компенсирует риски, связанные с вложениями в акции. По мере снижения ставки разрыв между этими показателями будет сокращаться, а потенциальное увеличение прибыли и дивидендных выплат может дополнительно укрепить привлекательность акций.
Сегменты с разным потенциалом: где ждать оживления
Важно учитывать, что в рамках нового цикла восстановления рынка отдельные сегменты могут реагировать на улучшение условий с неодинаковой скоростью.
Для экспортеров определяющими по‑прежнему выступают курс рубля и динамика товарных цен. В первой половине года нефтегазовый сектор испытывал двойное давление — из‑за крепкого рубля и невысоких цен на нефть. Даже рост сырьевых котировок в дальнейшем не спровоцировал существенной переоценки сектора: инвесторы сомневались в устойчивости высоких цен и в сокращении дисконта на российскую нефть. При этом положительный свободный денежный поток остается у сектора и продолжает поддерживать его устойчивость.
Сложнее с металлургическими компаниями. Сочетание слабого внутреннего спроса, крепкого рубля, высокой стоимости логистики и санкционных ограничений формирует отрицательный свободный денежный поток. В сложившейся ситуации это чревато либо наращиванием долговой нагрузки, либо снижением дивидендных выплат. При этом многие из указанных факторов имеют циклическую природу — поэтому в 2027 году могут появиться предпосылки для переоценки сектора.
Положение компаний, ориентированных на внутреннее потребление, отличается. Поскольку их показатели тесно связаны с динамикой российской экономики, эффект от снижения ключевой ставки в этом сегменте способен проявиться в более короткие сроки.
Финансовый сектор на текущий момент демонстрирует наибольшую устойчивость. Банки сокращают стоимость фондирования, тогда как доходность активов и процентная маржа снижаются медленнее. Это поддерживает прибыль и дивидендные выплаты. При этом ключевым риском остается возможное ухудшение качества кредитных портфелей.
В потребительском секторе наблюдается сдержанная динамика — покупатели ведут себя осторожнее. Хотя реальные зарплаты растут, потребители проявляют повышенную чувствительность к ценам: чаще выбирают товары из более бюджетных категорий и реже решаются на крупные приобретения. Соответственно, перспективы сектора во многом зависят от постепенного восстановления покупательской активности.
Схожая ситуация складывается в IT‑секторе. Нынешний слабый спрос со стороны корпоративных клиентов во многом обусловлен макроэкономическим циклом, тогда как долгосрочная потребность в цифровизации, автоматизации и развитии финтех-направления сохраняется.
Более устойчивую динамику показывают медицина и фармацевтика: здесь выручка растет двузначными темпами за счет консолидации отрасли, наращивания производственных мощностей и новых регуляторных изменений. Телеком‑операторы также действуют на устойчивом рынке и способны поддерживать рост бизнеса и рентабельность даже в непростых макроэкономических условиях.
В ожидании переоценки
Российский рынок акций переживает непростой этап, но именно это сделало оценки многих компаний привлекательнее.
Существенная часть негативных факторов уже учтена в текущих котировках. Поэтому дальнейшая траектория рынка будет во многом определяться темпами улучшения конъюнктуры.
Согласно базовому сценарию аналитиков «Альфа‑Капитал», постепенно до конца года рынок может частично компенсировать потери, понесенные в первой половине года.
Читайте также на DK.RU: Центробанк незначительно понизил ключевую ставку: что дальше


Качество жизни
| Мнения
| ВИКИ — биографии персон и справки о компаниях
| ||||||||||||||||||||||||||||||||||||||||||||||||||


Финская авиакомпания назвала несправедливым закрытие российского неба 
Владелец пивоваренных заводов выкупил активы международной CanPack с большим дисконтом 
Мэрия пришла в «Водоканал» с ревизией: есть вопросы к реализации инвестпрограммы 
Свердловская область заняла 17-е место в рейтинге по перспективности трудоустройства